
Mẫu hủy đề nghị hoàn thuế (chính thức là Văn bản đề nghị rút hồ sơ đề nghị hoàn thuế – Mẫu 01/RHS) là văn bản bắt buộc khi người nộp thuế muốn chủ động dừng thủ tục hoàn thuế đã nộp trước đó. Việc chuẩn bị đúng mẫu giúp doanh nghiệp tránh các rủi ro pháp lý phát sinh, giảm thiểu nguy cơ bị xử phạt do hoàn thuế sai quy định. Dưới đây là phân tích chi tiết từ ACC Cần Thơ.
1. Lý do cần sử dụng mẫu hủy đề nghị hoàn thuế
Nhu cầu sử dụng mẫu hủy đề nghị hoàn thuế thường xuất phát từ các tình huống thực tế sau:
Phát hiện sai sót dữ liệu: Doanh nghiệp phát hiện có sai lệch về số liệu kê khai, hóa đơn, chứng từ hoặc xác định lại chưa đủ điều kiện hoàn thuế theo quy định.
Thay đổi kế hoạch tài chính: Người nộp thuế thay đổi phương án kinh doanh hoặc muốn bù trừ số thuế đầu vào được khấu trừ cho các kỳ tính thuế tiếp theo thay vì nhận tiền hoàn.
Chủ động phòng ngừa rủi ro: Giúp ngăn chặn việc cơ quan thuế ban hành quyết định hoàn thuế chưa chính xác, tránh nghĩa vụ phải hoàn trả tiền thuế kèm tiền chậm nộp và phạt hành chính về sau.
Căn cứ Điều 75 Luật Quản lý thuế 2019 và Điều 34 Thông tư 80/2021/TT-BTC, người nộp thuế có quyền gửi văn bản đề nghị rút/hủy hồ sơ hoàn thuế trước thời điểm cơ quan thuế ban hành Quyết định hoàn thuế hoặc Quyết định hoàn thuế bù trừ thu ngân sách nhà nước.
Xem thêm: Mẫu đề nghị hoàn thuế thông dụng hiện nay
2. Mẫu văn bản đề nghị hủy hồ sơ đề nghị hoàn thuế
Mẫu văn bản đề nghị hủy hồ sơ đề nghị hoàn thuế được thiết kế đơn giản, bao gồm các thông tin cơ bản về người nộp thuế, số hồ sơ hoàn thuế đã nộp và lý do hủy. Người sử dụng chỉ cần điền đầy đủ thông tin theo hướng dẫn để đảm bảo tính hợp lệ.
Tải xuống PDF | Tải xuống Word
3. Nội dung bắt buộc trong mẫu hủy đề nghị hoàn thuế
Khi lập mẫu hủy đề nghị hoàn thuế, người nộp thuế cần kê khai đầy đủ và chính xác các thông tin sau:
-
Thông tin người nộp thuế:
-
Tên người nộp thuế, Mã số thuế (MST), địa chỉ trụ sở chính theo đúng thông tin đăng ký thuế.
-
Tên đại lý thuế (nếu có).
-
-
Thông tin hồ sơ đề nghị hoàn thuế cần hủy:
-
Số và ngày của Văn bản đề nghị hoàn thuế (Mẫu 01/HT) đã gửi trước đó.
-
Kỳ tính thuế đề nghị hoàn.
-
Số tiền thuế đề nghị hoàn.
-
Mã giao dịch điện tử của hồ sơ đã nộp (nếu nộp qua cổng Thuế điện tử – eTax).
-
-
Lý do đề nghị hủy hồ sơ: Trình bày rõ ràng nguyên nhân (ví dụ: Doanh nghiệp cần rà soát lại hóa đơn đầu vào; Cần điều chỉnh số liệu kê khai; Chuyển số thuế sang khấu trừ kỳ sau…).
-
Xác nhận của người nộp thuế: Ký tên, đóng dấu của người đại diện theo pháp luật hoặc ký chữ ký số hợp lệ.
Xem thêm: Mẫu quyết định về thu hồi hoàn thuế ban hành theo thông tư mới
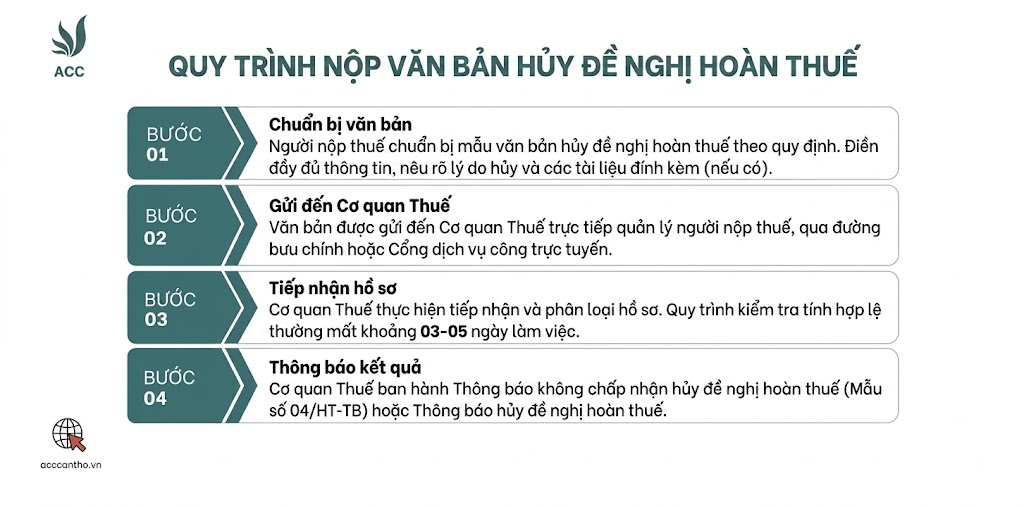
4. Trình tự nộp văn bản hủy đề nghị hoàn thuế
Bước 1: Nộp văn bản đúng phương thức:
- Nộp điện tử: Nếu hồ sơ hoàn thuế ban đầu nộp qua Cổng thông tin điện tử của Tổng cục Thuế, doanh nghiệp lập và nộp mẫu hủy đề nghị hoàn thuế trực tiếp trên hệ thống eTax.
- Nộp trực tiếp/bưu chính: Nếu hồ sơ ban đầu nộp bản giấy, gửi văn bản Mẫu 01/RHS đến bộ phận Một cửa của cơ quan thuế quản lý trực tiếp.
Bước 2: Theo dõi Thông báo tiếp nhận: Kiểm tra Thông báo tiếp nhận văn bản đề nghị rút hồ sơ hoàn thuế do cơ quan thuế gửi về tài khoản thuế điện tử hoặc qua bưu chính.
Bước 3: Kiểm tra trạng thái hồ sơ: Sau khi cơ quan thuế chấp thuận rút hồ sơ, doanh nghiệp tiến hành khai bổ sung hoặc điều chỉnh số liệu thuế trên tờ khai của kỳ tương ứng.
Bước 4: Lưu giữ hồ sơ: Lưu trữ bản gốc mẫu hủy đề nghị hoàn thuế cùng Thông báo xác nhận của cơ quan thuế để làm căn cứ đối chiếu khi kiểm tra, thanh tra thuế.
5. Rủi ro khi không nộp mẫu hủy đề nghị hoàn thuế kịp thời
Trường hợp phát hiện hồ sơ hoàn thuế có sai sót nhưng không nộp mẫu hủy đề nghị hoàn thuế trước khi cơ quan thuế ra quyết định, người nộp thuế có thể đối mặt với các rủi ro pháp lý theo quy định tại Luật Quản lý thuế 2019 và Nghị định 125/2020/NĐ-CP:
Nghĩa vụ nộp lại tiền thuế: Phải hoàn trả toàn bộ số tiền thuế đã được hoàn sai vào Ngân sách Nhà nước.
Phát sinh tiền chậm nộp: Chịu tiền chậm nộp với mức 0,03%/ngày tính trên số tiền thuế đã nhận hoàn sai kể từ ngày tiền hoàn được chuyển vào tài khoản doanh nghiệp.
Xử phạt vi phạm hành chính: Bị phạt 20% trên số tiền thuế được hoàn sai do hành vi khai sai dẫn đến tăng số thuế được hoàn (theo Điều 16 Nghị định 125/2020/NĐ-CP). Trường hợp nặng hơn có thể bị xem xét hành vi trốn thuế.
Ảnh hưởng lịch sử tuân thủ: Doanh nghiệp có thể bị chuyển luồng quản lý rủi ro, tăng tần suất kiểm tra, thanh tra thuế trong các kỳ tiếp theo.
Sử dụng mẫu hủy đề nghị hoàn thuế đúng quy định giúp doanh nghiệp chủ động quản lý rủi ro và tuân thủ pháp luật thuế. Để được hỗ trợ rà soát hồ sơ, soạn thảo văn bản và thực hiện thủ tục thuế chính xác, quý doanh nghiệp vui lòng liên hệ ACC Cần Thơ để được hỗ trợ soạn thảo và nộp hồ sơ nhanh chóng, chính xác.
Để lại một bình luận